Difficultés financières : Mandat ad hoc, conciliation ou redressement judiciaire, quelle procédure choisir ?
Pour choisir entre le mandat ad hoc, la conciliation et le redressement judiciaire, le critère juridique déterminant est l’état de cessation des paiements de votre entreprise. Si la trésorerie est sous forte tension mais que la société fait encore face à ses dettes échues, le mandat ad hoc offre un cadre amiable, strictement confidentiel et sans contrainte de durée pour rééchelonner les dettes avec vos banques et créanciers. Si l’impasse financière a entraîné une cessation des paiements effective depuis moins de 45 jours, la procédure de conciliation permet d’encadrer une négociation rapide sous l’égide du tribunal tout en protégeant le secret des affaires. En revanche, dès lors que la cessation des paiements dépasse 45 jours ou exige un gel immédiat et impératif de toutes les poursuites, le dirigeant doit solliciter l’ouverture d’un redressement judiciaire. Selon les statistiques publiées par France Stratégie et le Conseil National des Administrateurs Judiciaires et Mandataires Judiciaires (CNAJMJ), les démarches amiables engagées précocement affichent un taux de succès d’environ 70 %, alors que les procédures judiciaires ouvertes tardivement basculent à plus de 65 % en liquidation.
Lorsqu’une tension de trésorerie survient — baisse imprévue de chiffre d’affaires, défaillance d’un client stratégique, remboursement exigeant d’un prêt garanti par l’État (PGE) ou rappel de cotisations sociales —, le dirigeant se retrouve souvent isolé face à un dilemme anxiogène. Faut-il temporiser dans l’espoir d’un retournement commercial ou saisir immédiatement le tribunal de commerce ? Cette seconde option suscite une crainte légitime : la peur de perdre le contrôle de son entreprise, le traumatisme du dépôt de bilan et l’appréhension du regard des banquiers, des salariés et des partenaires.
Pourtant, le droit français des entreprises en difficulté a profondément évolué. Loin d’être un constat de sanction, les dispositifs prévus par le Code de commerce sont conçus comme de véritables boucliers de restructuration. L’enjeu fondamental n’est pas de subir une faillite, mais d’actionner le bon outil juridique au bon moment. L’anticipation est la condition sine qua non de la réussite : plus l’intervention a lieu en amont, plus les marges de manœuvre financières demeurent intactes et plus la solution négociée protège la valeur de l’entreprise.
Qu’est-ce que l’état de cessation des paiements et pourquoi le délai de 45 jours est-il capital ?
L’état de cessation des paiements est la situation financière dans laquelle une entreprise se trouve dans l’impossibilité de faire face à son passif exigible avec son actif disponible, conformément à la définition officielle rappelée par Service Public Entreprendre. Cette notion juridique ne se confond pas avec une simple baisse de trésorerie ou une perte comptable : il s’agit d’une rupture avérée de solvabilité immédiate.
Pour apprécier rigoureusement cette équation financière, il convient de distinguer avec précision ses deux composantes :
- L’actif disponible : il comprend les liquidités immédiatement mobilisables sur les comptes bancaires, les valeurs mobilières de placement (VMP) liquides, les espèces en caisse, ainsi que les réserves de crédit ou découverts bancaires autorisés et non dénoncés par les établissements financiers. Les créances clients non échues ou les stocks physiques ne font pas partie de l’actif disponible.
- Le passif exigible : il regroupe l’ensemble des dettes certaines, liquides et arrivées à leur terme, dont les créanciers peuvent exiger le paiement immédiat. Cela englobe les factures fournisseurs échues, les salaires et cotisations sociales arrivés à terme, les échéances de prêts bancaires impayées et les dettes fiscales non contestées. Les dettes rééchelonnées ou faisant l’objet d’un moratoire accepté ne sont pas exigibles.
Dès l’instant où l’actif disponible ne permet plus de régler le passif exigible, le dirigeant dispose d’un délai légal strict de 45 jours pour déposer une déclaration de cessation des paiements auprès du greffe du tribunal de commerce compétent. Ce délai est impératif : le franchir sans agir expose le dirigeant à des sanctions personnelles patrimoniales, notamment une action en comblement de passif ou une mesure d’interdiction de gérer. La seule exception légale permettant de différer cette obligation est l’ouverture préalable d’une procédure de conciliation dans ce même délai de 45 jours.
Point de vigilance pour le dirigeant :
Ne confondez jamais une tension passagère de trésorerie avec une cessation des paiements formelle. Faire l’autruche en comblant les fins de mois par des retards fiscaux ou des reports unilatéraux de cotisations sociales crée une dette exigible silencieuse qui précipite mécaniquement l’état de cessation des paiements. Dès que vos prévisions de trésorerie à 30 jours révèlent un solde négatif irréversible, le chronomètre des 45 jours est enclenché.
Les procédures préventives et amiables : pourquoi privilégier le mandat ad hoc et la conciliation ?
Les procédures de prévention amiable constituent la voie royale pour restructurer une entreprise en difficulté. Leur immense atout repose sur deux piliers intangibles : une confidentialité absolue et le maintien intégral des pouvoirs du dirigeant. Contrairement aux procédures collectives judiciaires, aucun avis n’est publié au BODACC, aucune mention n’apparaît sur l’extrait Kbis et les partenaires commerciaux (fournisseurs, clients) ne sont pas informés des démarches engagées, préservant ainsi intacte la valeur immatérielle et commerciale de la société.
Le mandat ad hoc : la liberté de négocier sans contrainte de calendrier
Institué par le Code de commerce et détaillé par Service Public Entreprendre F22290, le mandat ad hoc est une procédure préventive sur-mesure ouverte à toute entreprise qui éprouve des difficultés de toute nature (financières, économiques, juridiques ou litiges entre associés), à une condition essentielle : ne pas être en situation de cessation des paiements.
Le mandat ad hoc présente des caractéristiques très protectrices :
- Initiative exclusive : seul le représentant légal de l’entreprise peut solliciter la nomination d’un mandataire ad hoc auprès du président du tribunal de commerce.
- Liberté totale de calendrier : la loi ne fixe aucune durée maximale. La mission peut durer 3 mois, 6 mois ou un an, au rythme nécessaire pour mener à bien les pourparlers avec les créanciers.
- Rôle du mandataire ad hoc : généralement choisi parmi les administrateurs judiciaires expérimentés, le mandataire n’a aucun pouvoir d’immixtion dans la gestion de l’entreprise. Il agit comme un facilitateur et un médiateur indépendant, aidant le chef d’entreprise à rétablir le dialogue avec ses partenaires bancaires, les bailleurs commerciaux ou les créanciers fiscaux et sociaux.
Le mandat ad hoc débouche le plus souvent sur des accords transactionnels bilatéraux prévoyant des réaménagements d’échéances de prêts bancaires, des abandons d’intérêts ou des étalements négociés de dettes fournisseurs.
La conciliation : négocier dans un cadre sécurisé avant ou au seuil des 45 jours
La procédure de conciliation, encadrée par la fiche officielle Service Public Entreprendre F22295, s’adresse aux entreprises qui éprouvent une difficulté avérée ou prévisible, et qui ne sont pas en cessation des paiements ou le sont depuis moins de 45 jours.
Ses atouts tactiques sont majeurs pour le dirigeant sous pression :
- Un cadre temporel resserré : la procédure est ouverte pour une durée initiale de 4 mois, que le président du tribunal peut proroger d’un mois maximum, portant le total à 5 mois consécutifs. Ce compte à rebours oblige les parties prenantes à négocier avec efficacité et diligence.
- La protection contre les poursuites individuelles : si un créancier engagé dans la négociation refuse tout effort et assigne l’entreprise en paiement, le juge de la conciliation peut lui imposer des délais de grâce (pouvant aller jusqu’à deux ans en application de l’article 1343-5 du Code civil).
- L’homologation de l’accord et le privilège de new money : l’accord obtenu peut être simplement constaté par ordonnance du président du tribunal (demeurant alors 100 % confidentiel) ou homologué par jugement. L’homologation met fin à toute situation de cessation des paiements et octroie un privilège de conciliation (privilège de « new money ») aux partenaires ou actionnaires qui injectent de la trésorerie fraîche ou fournissent un nouveau bien ou service, leur garantissant un remboursement prioritaire en cas de difficulté ultérieure.
Le conseil de l’expert JMG Conseils :
N’abordez jamais une conciliation ou un mandat ad hoc en ordre dispersé. Avant même de déposer votre requête auprès du tribunal, il est indispensable de construire un prévisionnel d’exploitation et de trésorerie sur 12 à 24 mois rigoureusement documenté, d’identifier les concessions acceptables et de définir une stratégie de négociation claire. Le mandataire ad hoc ou le conciliateur n’est pas le conseil de l’entreprise : il facilite le consensus. Être épaulé en amont par un spécialiste de la restructuration financière permet de crédibiliser immédiatement vos propositions face aux comités des risques des banques et aux créanciers publics (CCSF).
Les procédures judiciaires : comment la sauvegarde et le redressement judiciaire protègent-ils l’activité ?
Lorsque les négociations amiables n’ont pu aboutir ou que l’accumulation du passif exige une suspension générale, immédiate et contraignante de toutes les dettes antérieures, le cadre judiciaire devient le rempart indispensable pour éviter la faillite.
La sauvegarde judiciaire : une protection collective avant rupture de trésorerie
La procédure de sauvegarde est une procédure judiciaire ouverte aux entreprises qui justifient de difficultés qu’elles ne sont pas en mesure de surmonter seules, mais qui ne sont pas en cessation des paiements.
La sauvegarde produit les effets d’une procédure collective sans le stigmate de la faillite :
- Gel général du passif antérieur : dès le jugement d’ouverture, interdiction absolue est faite à l’entreprise de payer les dettes nées antérieurement. Les créanciers ne peuvent plus engager de saisies ni poursuivre la société en justice.
- Gouvernance préservée : le dirigeant conserve la gestion courante de sa société, assisté par un administrateur judiciaire dont la mission est limitée à la surveillance ou à l’assistance.
- Poursuite des contrats en cours : les fournisseurs et bailleurs sont tenus de poursuivre l’exécution des contrats indispensables à l’activité, sous réserve du paiement ponctuel des prestations postérieures au jugement.
Le redressement judiciaire : geler la dette pour restructurer et rebondir
Le redressement judiciaire, régi par les dispositions présentées sur Service Public Entreprendre F22314, est obligatoirement déclenché lorsque l’entreprise est en état de cessation des paiements et que son redressement économique apparaît envisageable.
Le redressement judiciaire s’articule autour de deux temps forts :
-
La période d’observation (jusqu’à 18 mois) :
Pendant cette phase supervisée par le tribunal, un juge-commissaire, un mandataire judiciaire (représentant des créanciers) et un administrateur judiciaire sont désignés. Le passif accumulé avant le jugement est totalement gelé. L’entreprise ne paie que ses charges courantes d’exploitation nées après l’ouverture. Cette bulle d’oxygène permet de reconstituer le fonds de roulement, d’assainir la rentabilité opérationnelle et de réaliser un diagnostic financier précis. -
L’élaboration et l’adoption du plan de redressement :
L’issue privilégiée est l’adoption d’un plan de redressement par voie de continuation. Ce plan organise l’apurement du passif gelé sur une durée pouvant atteindre 10 ans (avec des annuités progressives commençant souvent à 5 % les premières années), permettant à l’entreprise de rembourser ses dettes grâce à ses flux futurs de rentabilité, tout en maintenant le dirigeant et ses actionnaires aux commandes. Si le redressement autonome s’avère impossible, le tribunal peut ordonner un plan de cession globale ou partielle de l’entreprise à la barre du tribunal, afin de sauvegarder les emplois et les actifs productifs.
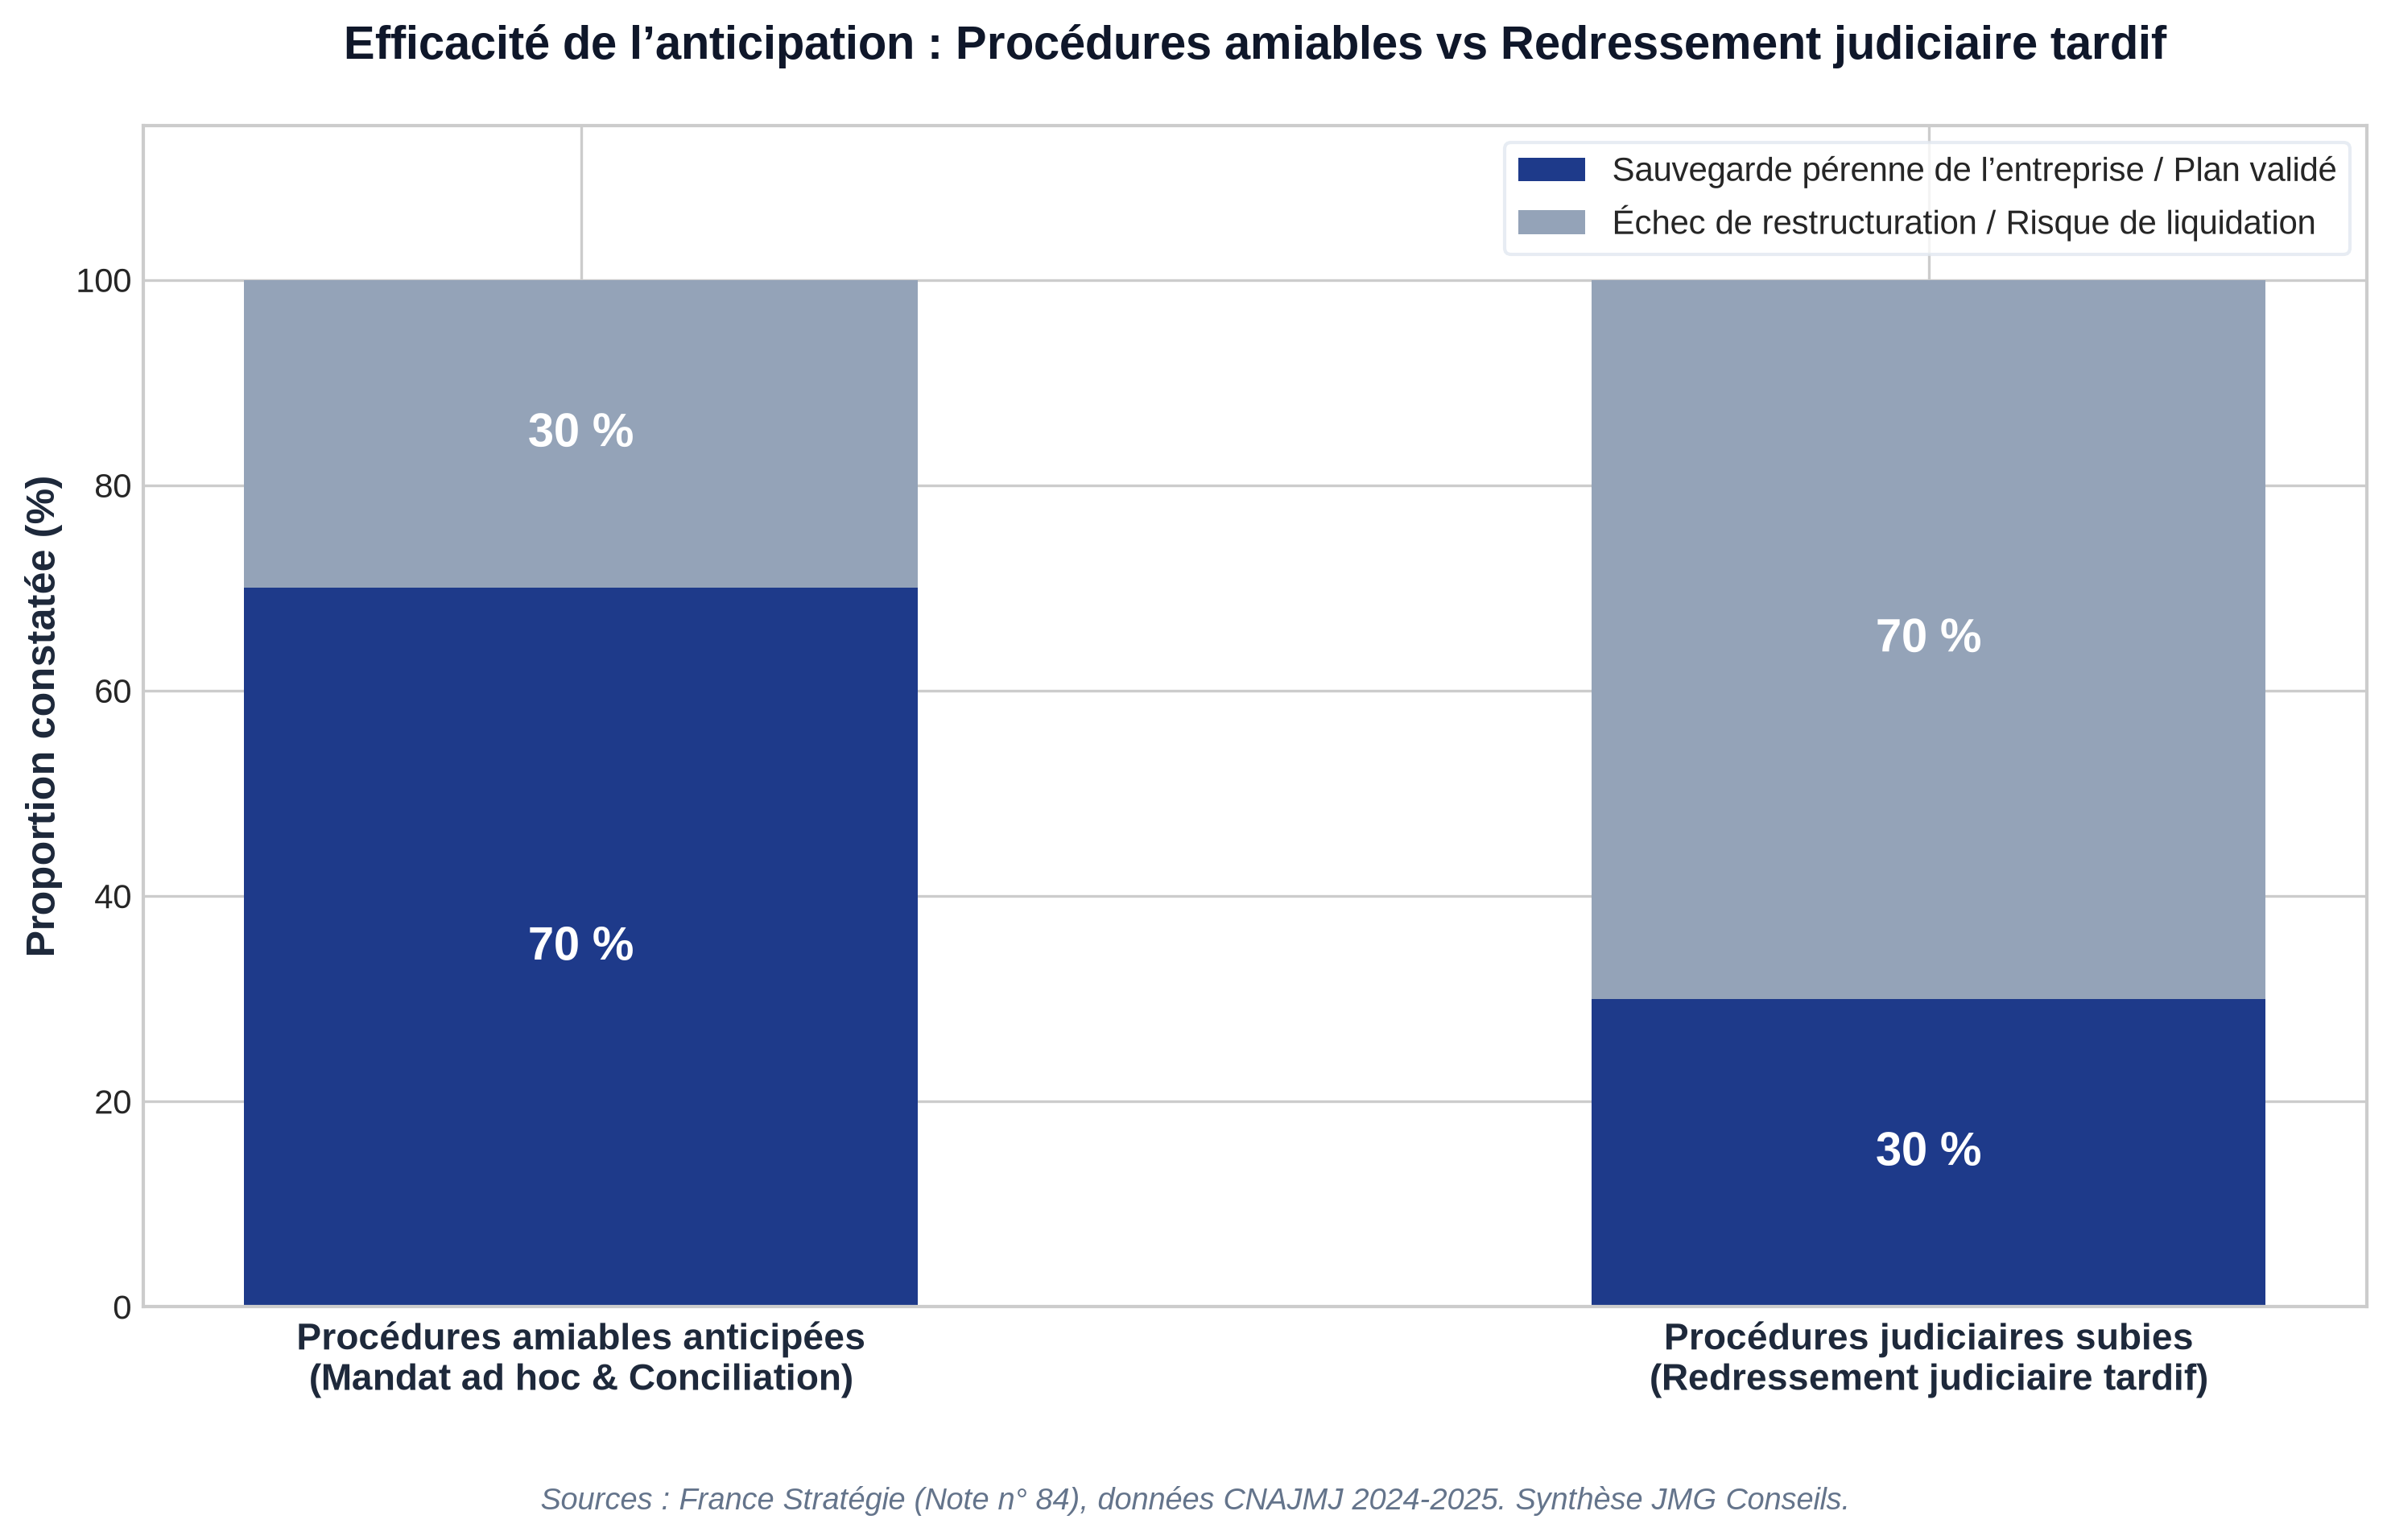
Comme le démontre le graphique ci-dessus, établi à partir de l’étude de référence de France Stratégie (Note d’analyse n° 84) et des indicateurs annuels du CNAJMJ, 70 % des procédures préventives et confidentielles aboutissent à la sauvegarde pérenne de l’activité. En revanche, lorsqu’une entreprise bascule directement en redressement judiciaire sans démarche préventive préalable, le taux de réussite chute à près de 30 %, plus des deux tiers des dossiers finissant par une liquidation judiciaire faute d’actifs suffisants pour financer la période d’observation. L’étude de la CCI Paris Île-de-France rappelle par ailleurs que 91,4 % des procédures préventives ouvertes en France concernent des entreprises de moins de 50 salariés : la prévention n’est pas réservée aux grands groupes, elle constitue le réflexe vital des TPE et PME.
Tableau comparatif : Mandat ad hoc, conciliation, sauvegarde et redressement judiciaire
Ce tableau récapitulatif compare les critères juridiques, pratiques et opérationnels des quatre grandes procédures françaises de traitement des difficultés d’entreprise :
| Critère d’arbitrage | Mandat ad hoc | Conciliation | Procédure de sauvegarde | Redressement judiciaire |
|---|---|---|---|---|
| Degré de confidentialité | Confidentialité absolue (aucun avis public, aucun impact Kbis) | Confidentialité absolue (sauf en cas d’homologation judiciaire de l’accord) | Publique (mention Kbis, publication légale BODACC) | Publique (mention Kbis, publication légale BODACC) |
| Cessation des paiements | Interdite (l’entreprise doit être in bonis) | Absente ou inférieure à 45 jours | Interdite (difficultés insurmontables mais solvable) | Obligatoire (cessation constatée, délai max 45 j) |
| Objectif premier | Négocier de gré à gré un accord amiable et souple avec les créanciers | Conclure un accord amiable sécurisé avec rééchelonnement et new money | Geler les dettes et restructurer l’entreprise avant cessation des paiements | Protéger l’entreprise, geler le passif et bâtir un plan de continuation |
| Durée de la procédure | Aucune limite légale (souvent 3 à 6 mois renouvelables) | 4 mois au départ, prorogeable d’1 mois maximum (5 mois au total) | Période d’observation jusqu’à 18 mois, plan jusqu’à 10 ans | Période d’observation jusqu’à 18 mois, plan jusqu’à 10 ans |
| Rôle et pouvoirs du dirigeant | Conserve 100 % de ses pouvoirs de gestion sans immixtion | Conserve l’intégralité de sa gestion, assisté du conciliateur | Conserve la gestion sous surveillance ou avec l’assistance d’un administrateur | Continue les actes courants, assisté ou représenté par l’administrateur |
| Effet sur les dettes antérieures | Aucun gel automatique : paiement selon les accords convenus | Aucun gel automatique, mais délais de grâce possibles par le juge | Gel automatique et obligatoire de toutes les dettes antérieures | Gel automatique et obligatoire de toutes les dettes antérieures |
Comment arbitrer selon votre situation financière et vos créanciers ?
Pour déterminer avec discernement la procédure adaptée à votre situation, le chef d’entreprise doit analyser objectivement quatre paramètres stratégiques :
- L’état précis de votre trésorerie à 30 et 60 jours : Êtes-vous en mesure d’honorer la prochaine échéance fiscale ou le paiement des salaires ? Si oui, le mandat ad hoc est l’option la plus souple. Si une impasse est imminente mais n’a pas encore dépassé 45 jours, la conciliation permet d’engager un dialogue immédiat sous la protection du président du tribunal.
- Le profil de vos créanciers : Vos difficultés proviennent-elles d’un pool bancaire identifié, de dettes publiques (URSSAF, impôts) ou d’une multitude de petits fournisseurs ? Le mandat ad hoc et la conciliation permettent de réunir uniquement les créanciers significatifs autour de la table, sans alerter les partenaires de moindre importance. Si le contentieux est dispersé ou que les fournisseurs menacent d’assignation immédiate, seule la protection collective d’une sauvegarde ou d’un redressement judiciaire bloquera l’ensemble des créanciers.
- La sensibilité de votre réputation commerciale : Si votre entreprise dépend de marchés publics, d’appels d’offres stricts ou d’une assurance-crédit très attentive (Euler Hermes, Coface), une procédure publique au BODACC peut entraîner un resserrement drastique des conditions de livraison. La confidentialité du mandat ad hoc ou de la conciliation est alors vitale pour préserver la cotation Banque de France et la confiance de votre écosystème.
- La viabilité structurelle de votre modèle d’exploitation : Si votre entreprise dispose d’un modèle économique solide mais croule sous une dette d’emprunt conjoncturelle (accumulation d’un PGE et d’engagements post-crise), un étalement de dettes sur 10 ans via un plan de redressement judiciaire par voie de continuation permet souvent de sauver une entreprise viable en lui redonnant sa pleine capacité d’autofinancement.
Points de vigilance pour le dirigeant :
- Les cautions personnelles : En mandat ad hoc et en conciliation, la caution n’est pas appelée tant que l’accord est respecté. En sauvegarde judiciaire, les cautions personnes physiques bénéficient du gel des poursuites et des délais du plan. En revanche, en redressement judiciaire, la caution personnelle peut être poursuivie dès l’adoption du plan si celui-ci n’a pas prévu de clause spécifique.
- L’interventionnisme bancaire : Lors d’une conciliation, n’acceptez pas de garanties disproportionnées (hypothèques de premier rang, gages sur matériel essentiel) sans obtenir en contrepartie des rééchelonnements longs et des abandons partiels de créances.
- L’illusion du temps : Attendre que les comptes soient bloqués par un avis à tiers détenteur (ATD) pour réagir ferme définitivement la porte aux solutions amiables. L’action préventive est un acte de gestion courageux et hautement stratégique.
Pourquoi se faire accompagner par le cabinet JMG Conseils ?
Naviguer dans les arcanes du droit des entreprises en difficulté requiert une double maîtrise : une expertise technique pointue en matière financière et comptable, et une compréhension intime des pratiques des tribunaux de commerce et des administrateurs judiciaires.
Installé au 10 place Vendôme à Paris, le cabinet JMG Conseils intervient à l’échelle nationale auprès des dirigeants de PME, d’ETI et de grands comptes confrontés à des tensions critiques de trésorerie ou à des restructurations complexes :
- Audit flash et diagnostic de situation : Analyse immédiate de l’état de cessation des paiements, valorisation de l’actif disponible et modélisation des prévisions d’exploitation pour déterminer l’outil juridique le plus protecteur.
- Stratégie de négociation amiable : Préparation rigoureuse de la requête en désignation d’un mandataire ad hoc ou d’un conciliateur, sélection du profil de mandataire le plus adapté et conduite des discussions avec les créanciers financiers, les bailleurs et la CCSF.
- Pilotage des procédures collectives : En cas de redressement judiciaire inévitable, accompagnement du chef d’entreprise à chaque étape de la période d’observation, négociation avec les administrateurs et mandataires judiciaires, et structuration sur-mesure du plan de continuation sur 10 ans pour pérenniser l’outil de production et préserver le capital.
Face à la tempête, vous n’avez pas à porter seul le poids de la décision. Les difficultés font partie de la vie normale des affaires ; c’est la rapidité avec laquelle vous organisez votre défense financière qui fait la différence entre une liquidation subie et un rebond victorieux.
Échangez en toute discrétion avec un expert en restructuration
Vous constatez un assèchement de votre trésorerie ou des retards dans le règlement de vos créances fiscales et bancaires ? Ne laissez pas le temps décider à votre place.
Le cabinet JMG Conseils se tient à vos côtés pour réaliser un premier diagnostic confidentiel, sans engagement, afin d’évaluer vos options et de bâtir la stratégie de préservation la plus adaptée à vos enjeux.
👉 Contactez le cabinet JMG Conseils pour un échange confidentiel
Cabinet JMG Conseils – 10 place Vendôme, 75001 Paris – Interventions confidentielles sur toute la France.
Sources et références vérifiées
- Service Public Entreprendre : Cessation des paiements d’une entreprise (Fiche officielle F22311) – Consultable sur https://entreprendre.service-public.fr/vosdroits/F22311.
- Service Public Entreprendre : Mandat ad hoc (Fiche officielle F22290) – Consultable sur https://entreprendre.service-public.fr/vosdroits/F22290.
- Service Public Entreprendre : Procédure de conciliation (Fiche officielle F22295) – Consultable sur https://entreprendre.service-public.fr/vosdroits/F22295.
- Service Public Entreprendre : Redressement judiciaire d’une entreprise (Fiche officielle F22314) – Consultable sur https://entreprendre.service-public.fr/vosdroits/F22314.
- Conseil National des Administrateurs Judiciaires et Mandataires Judiciaires (CNAJMJ) : Indicateurs statistiques d’activité 2024-2025 – Données d’activité des ouvertures de procédures collectives et préventives – Consultable sur https://www.cnajmj.fr.
- France Stratégie : Quelle efficacité des procédures préventives ? (Note d’analyse n° 84, Premier ministre) – Étude statistique des taux de réussite comparés – Consultable sur https://www.strategie-plan.gouv.fr/files/files/Publications/English%20Articles/NA%2084/fs-2020-na84-procedures-preventives-fevrier.pdf.
- CCI Paris Île-de-France : Préserver nos TPE / PME – Étude Prévention 2025 – Données sur la répartition des entreprises en procédure – Consultable sur https://www.cci-paris-idf.fr/sites/default/files/2025-01/21012025%20Etude%20Pr%C3%A9vention%20des%20difficult%C3%A9s%20des%20entreprises%20VF.pdf.
- Cabinet JMG Conseils (redressementjudiciaire.com) :
- Le Mandat Ad Hoc : https://redressementjudiciaire.com/le-mandat-adhoc
- Procédure de Prévention et de Conciliation : https://redressementjudiciaire.com/procedure-de-prevention-et-de-conciliation
- Procédure de Sauvegarde : https://redressementjudiciaire.com/procedure-de-sauvegarde
- Procédure de Redressement Judiciaire : https://redressementjudiciaire.com/procedure-de-redressement-judiciaire
- Plan de Redressement par Voie de Continuation : https://redressementjudiciaire.com/plan-de-redressement-par-voie-de-continuation
- Contact JMG Conseils : https://redressementjudiciaire.com/contacter-jean-michel-geslin